Now Reading: 7 фінансових звичок, які допоможуть сім’ї заощаджувати без зайвих обмежень
-
01
7 фінансових звичок, які допоможуть сім’ї заощаджувати без зайвих обмежень

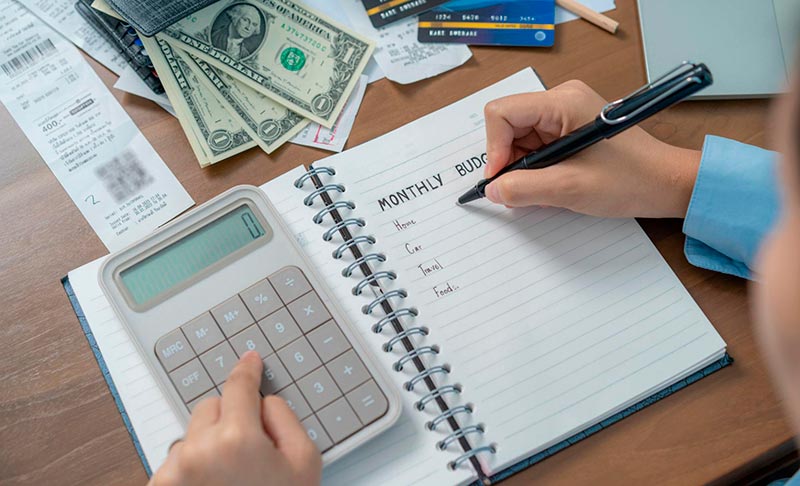
Сімейний бюджет можна зробити більш передбачуваним навіть без значного збільшення доходів. Часто для цього достатньо переглянути щоденні звички: планувати покупки, контролювати регулярні платежі та домовлятися про спільні фінансові цілі. Саме невеликі рішення, які повторюються щодня, допомагають уникати зайвих витрат і впевненіше почуватися наприкінці місяця.
Розумне ставлення до грошей не означає, що потрібно відмовлятися від улюблених занять або рахувати кожну копійку. Головне — навчитися розподіляти кошти так, щоб вистачало на обов’язкові потреби, заощадження та приємні моменти. Ось сім звичок, які допоможуть зробити сімейні фінанси більш організованими.
1. Планувати бюджет до початку місяця
Замість того щоб наприкінці місяця з’ясовувати, куди зникли гроші, варто заздалегідь визначити основні витрати. Запишіть усі очікувані доходи, оплату житла, комунальних послуг, продуктів, транспорту, навчання та інших регулярних потреб.
Після цього стане зрозуміло, скільки коштів залишається на відпочинок, покупки й накопичення. Не обов’язково створювати складну фінансову таблицю: достатньо звичайного блокнота або нотатки в телефоні.
Корисна звичка: наприкінці кожного місяця приділяйте 15–20 хвилин плануванню наступного. Це допоможе завчасно помітити великі платежі та уникнути неприємних сюрпризів.
2. Записувати всі витрати
Навіть невеликі покупки можуть непомітно впливати на сімейний бюджет. Кава дорогою на роботу, перекуси, платні підписки та спонтанні замовлення здаються дрібницями, але разом можуть становити значну суму.
Облік витрат допомагає побачити реальну картину. Через один-два тижні ви можете помітити, що певна категорія забирає більше грошей, ніж очікувалося. Це не означає, що потрібно відмовлятися від усього приємного. Достатньо зрозуміти, які витрати справді важливі, а які можна скоротити без відчутних незручностей.
Корисна звичка: записуйте витрати одразу після покупки або щовечора переглядайте банківські операції.
3. Купувати продукти за списком
Походи до супермаркету без попереднього плану часто закінчуються зайвими покупками. Акційні пропозиції, привабливе пакування та голод можуть змусити придбати більше, ніж потрібно родині.
Перед відвідуванням магазину перевірте, які продукти вже є вдома, складіть приблизне меню на кілька днів і запишіть необхідні товари. Це допоможе уникнути дублювання покупок, зменшити харчові відходи та краще контролювати витрати.
Водночас не варто купувати товар лише через знижку. Якщо він не потрібен або його доведеться викинути, така покупка не принесе справжньої економії.
Корисна звичка: визначайте приблизний бюджет на продукти та намагайтеся дотримуватися списку покупок.
4. Відкладати гроші відразу після отримання доходу
Часто заощадження відкладають за залишковим принципом: спочатку оплачують рахунки, купують усе необхідне, а потім відкладають те, що залишилося. Проте наприкінці місяця вільних коштів може вже не бути.
Набагато зручніше заздалегідь передбачити накопичення у фінансовому плані. Це може бути невелика фіксована сума або посильна частка доходу. Якщо зараз бюджет обмежений, почніть із мінімального внеску й поступово збільшуйте його, коли з’явиться можливість.
Першою фінансовою метою може стати резерв на непередбачені витрати: терміновий ремонт, лікування, тимчасову втрату доходу або інші важливі потреби.
Корисна звичка: переказуйте визначену суму на окремий накопичувальний рахунок одразу після надходження грошей.
5. Обговорювати фінанси всією родиною
Коли фінансові рішення ухвалюються без обговорення, у сім’ї можуть виникати непорозуміння. Один партнер прагне заощаджувати, а інший не розуміє, чому потрібно обмежувати певні витрати. Вирішити цю проблему допомагають відкриті розмови та спільні домовленості.
Обговоріть, які витрати є обов’язковими, на що родина хоче накопичити та яку суму кожен може використовувати на особисті потреби. Також корисно заздалегідь домовитися, які великі покупки потрібно погоджувати.
Важливо говорити без докорів і звинувачень. Мета сімейного планування — не контролювати кожен крок одне одного, а разом знаходити рішення, які підходять усім.
Корисна звичка: раз на тиждень проводьте коротку розмову про бюджет, майбутні платежі та прогрес у досягненні спільних цілей.
6. Давати собі час перед незапланованими покупками
Імпульсивні покупки часто виникають під впливом емоцій. Реклама, знижки або бажання швидко підняти собі настрій можуть спонукати витратити гроші на речі, без яких цілком можна обійтися.
Щоб уникнути таких рішень, спробуйте не купувати бажану річ одразу. Для недорогих покупок достатньо зробити невелику паузу, а перед придбанням дорогої техніки, меблів чи інших товарів варто почекати день або кілька днів.
За цей час можна порівняти ціни, перевірити відгуки та оцінити, чи не завадить покупка важливішим фінансовим планам.
Корисна звичка: перед незапланованою покупкою запитайте себе, чи справді потрібна ця річ і чи готові ви витратити на неї відповідну суму.
7. Переглядати бюджет наприкінці кожного місяця
Фінансовий план має змінюватися разом із життям родини. Можуть зрости ціни, з’явитися нові потреби дітей, змінитися доходи або виникнути непередбачені витрати. Тому важливо регулярно перевіряти, чи відповідає бюджет реальним обставинам.
Порівняйте заплановані витрати з фактичними. Подивіться, де вдалося заощадити, які категорії виявилися дорожчими та що можна змінити наступного місяця. Якщо план не спрацював, не варто сприймати це як невдачу: краще скоригувати суми й поставити реалістичніші цілі.
Також корисно визначати конкретну мету накопичення — наприклад, відпустку, ремонт, освіту дітей або створення фінансового резерву. Чітке розуміння того, заради чого родина заощаджує, допомагає зберігати мотивацію.
Корисна звичка: щомісяця аналізуйте витрати та обирайте одну зміну, яка допоможе краще керувати грошима в майбутньому.
Як почати розумніше планувати сімейний бюджет
Не потрібно змінювати всі фінансові звички за один день. Почніть із простих дій: запишіть доходи й обов’язкові витрати, протягом тижня фіксуйте покупки та визначте посильну суму для заощаджень. Коли ці кроки стануть звичними, поступово додавайте інші.
Найважливіше — не прагнути до ідеального бюджету, а створити систему, яка відповідає можливостям і потребам саме вашої родини. Навіть невеликі зміни можуть допомогти зменшити зайві витрати, краще підготуватися до великих платежів і впевненіше планувати майбутнє.
Сімейна фінансова стабільність починається не з великих доходів, а з усвідомлених рішень, які ви приймаєте щодня.